Domain anschlusssäulen.de kaufen?
Wir ziehen mit dem Projekt
anschlusssäulen.de um.
Sind Sie am Kauf der Domain
anschlusssäulen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain anschlusssäulen.de kaufen?
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
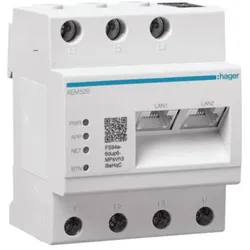
Hager Lastmanager XEM520 bis 20 Ladepunkte)Einleitung Der Hager Lastmanager XEM520 ist ein intelligentes Steuerungssystem zur effizienten Verwaltung von bis zu 20 Ladepunkten. Eigenschaften • Reiheneinbaugerät für bis zu 20 Ladepunkte \n• Unterstützt statisches und dynamisches Lastmanagement \n• Kompatibel mit OCPP1.6J für Backend-Anbindung \n• Steuergerät zur Regelung und Konfiguration mehrerer Ladestationen \n• Speziell für Elektrofahrzeug-Ladestationen und Smart Charging entwickelt Lieferumfang • 1 x Lastmanager bis 20 Ladepunkte XEM520 (XEM520)1065,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Lastmanager bis 40 Ladepunkte XEM520XEM520 | 85389099 Lastmanager als Reiheneinbaugerät, bis 40 Ladepunkte statisch/dynamisch mit OCPP1.6J für Backend. Betrieb als statisches oder dynamisches Lastmanagement. Steuergerät zum Regeln und Konfigurieren mehrerer Ladestationen für Elektrofahrzeuge und Smart Charging.1360,90 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Gossen Metrawatt Funktionstester AC Ladepunkte M525F ; GMC)Einleitung Der Gossen Metrawatt Funktionstester AC Ladepunkte M525F ist ein Prüfgerät zur Überprüfung von AC-Ladestationen. Eigenschaften • Automatischer Funktionstester für AC-Ladepunkte im Lademodus 3 \n• Simulation eines Elektrofahrzeugs mit Typ 2 Stecker und fest installiertem Kabel \n• Einfache Bedienung auch für elektrotechnische Laien \n• Vollständige Diagnose mit nur einem Tastendruck \n• Anzeige der Ergebnisse und Fehler im Klartext auf dem Display \n• Interner Speicher zur Speicherung aktueller Messwerte \n• Überprüfung von Fahrzeugzuständen, PWM-Signal, Kurzschluss zwischen CP und PE, Phasen und Drehfeld \n• Batteriebetriebenes, kompaktes Gerät, geeignet für den Außeneinsatz \n• USB-Schnittstelle zum Laden des Akkus \n• Automatischer Prüfablauf zur Zeit- und Kostenersparnis \n• Funktionelle Überprüfung ohne zusätzliche Geräte wie Multimeter oder Oszilloskop möglich Lieferumfang • 1 x PROFiTEST H+E EASY CHECK (M525F) \n• 1 x Ladekabel (Micro-USB-Stecker) \n• 1 x Bedienungsanleitung (M525F)2055,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Lastmanager XEM510 Reiheneinbaugerät bis 10 Ladepunkte)Einleitung Der Hager Lastmanager XEM510 ist ein Reiheneinbaugerät zur Steuerung von bis zu zehn Ladepunkten. Eigenschaften • Reiheneinbaugerät für bis zu 10 Ladepunkte \n• Unterstützt statisches und dynamisches Lastmanagement \n• Steuergerät zur Regelung und Konfiguration mehrerer Ladestationen \n• Speziell für Elektrofahrzeuge und Smart Charging entwickelt Lieferumfang • 1 x Lastmanager (XEM510)591,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung?
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung? Für eine Immobilienfinanzierung benötigt die Bank in der Regel Unterlagen wie Einkommensnachweise, Kontoauszüge, eine Selbstauskunft, eine Schufa-Auskunft sowie den Kaufvertrag oder die Bauunterlagen der Immobilie. Darüber hinaus werden oft auch eine Aufstellung der monatlichen Ausgaben, eine Schätzung des Immobilienwerts und gegebenenfalls weitere Sicherheiten wie Bürgschaften oder Lebensversicherungen verlangt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um den Finanzierungsprozess reibungslos und effizient zu gestalten. **
Top-Angebote
Produkte zum Begriff Immobilienfinanzierung:
-
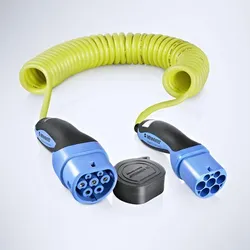
Ladekabel bis 4.6 kW für Wallbox und öffentliche Ladestationen Typ 2 A0005832198Ladekabel für Wallbox und öffentliche Ladestationen Typ 2 (Mode 3, 1-phasig), 20 A, 4,6 kW, 4 m spiralisiert.SpiralisiertLänge: 4 MeterFarbe: GelbLadeleistung: bis 4,6 kW315,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
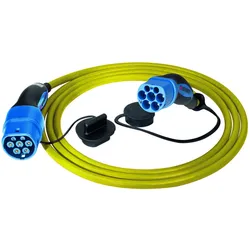
Ladekabel bis 4.6 kW für Wallbox und öffentliche Ladestationen Typ 2 A0005838105Ladekabel für Wallbox und öffentliche Ladestationen Typ 2 (Mode 3 1-phasig), 20 A, 4.6 kW, 8 m glatt.Länge: 8 MeterFarbe: GelbLadeleistung: bis 4.6 kWehemalige Teilenummern: A0005833898, A0005833001340,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Lastmanager XEM520 bis 20 Ladepunkte)Einleitung Der Hager Lastmanager XEM520 ist ein intelligentes Steuerungssystem zur effizienten Verwaltung von bis zu 20 Ladepunkten. Eigenschaften • Reiheneinbaugerät für bis zu 20 Ladepunkte \n• Unterstützt statisches und dynamisches Lastmanagement \n• Kompatibel mit OCPP1.6J für Backend-Anbindung \n• Steuergerät zur Regelung und Konfiguration mehrerer Ladestationen \n• Speziell für Elektrofahrzeug-Ladestationen und Smart Charging entwickelt Lieferumfang • 1 x Lastmanager bis 20 Ladepunkte XEM520 (XEM520)1065,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Lastmanager bis 40 Ladepunkte XEM520XEM520 | 85389099 Lastmanager als Reiheneinbaugerät, bis 40 Ladepunkte statisch/dynamisch mit OCPP1.6J für Backend. Betrieb als statisches oder dynamisches Lastmanagement. Steuergerät zum Regeln und Konfigurieren mehrerer Ladestationen für Elektrofahrzeuge und Smart Charging.1360,90 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherungen bei Immobilienfinanzierung?
Welche Versicherungen bei Immobilienfinanzierung? Bei einer Immobilienfinanzierung sind verschiedene Versicherungen wichtig, um sich abzusichern. Dazu gehören in der Regel eine Wohngebäudeversicherung, die Schutz vor Schäden am Gebäude bietet, sowie eine Hausratversicherung, die den Inhalt der Immobilie absichert. Auch eine Risikolebensversicherung kann sinnvoll sein, um im Todesfall des Kreditnehmers die Restschuld abzudecken. Zudem kann eine Berufsunfähigkeitsversicherung ratsam sein, um die monatlichen Raten weiterhin zahlen zu können, falls man aus gesundheitlichen Gründen nicht mehr arbeiten kann. Es ist wichtig, sich individuell beraten zu lassen, um die passenden Versicherungen für die Immobilienfinanzierung zu finden. **
-
Wie viel Eigenkapital für Immobilienfinanzierung?
Wie viel Eigenkapital für eine Immobilienfinanzierung benötigt wird, hängt von verschiedenen Faktoren ab, wie z.B. dem Kreditgeber, dem Wert der Immobilie und der Art des Kredits. In der Regel wird ein Eigenkapitalanteil von mindestens 20% empfohlen, um bessere Konditionen zu erhalten und das Risiko für den Kreditgeber zu verringern. Allerdings gibt es auch Programme, bei denen eine Finanzierung mit einem geringeren Eigenkapitalanteil möglich ist. Es ist ratsam, sich mit einem Finanzexperten oder einem Kreditgeber in Verbindung zu setzen, um eine genaue Einschätzung des benötigten Eigenkapitals für die Immobilienfinanzierung zu erhalten. **
-
Wie läuft eine Immobilienfinanzierung ab?
Eine Immobilienfinanzierung läuft in der Regel in mehreren Schritten ab. Zunächst muss der Käufer ein passendes Finanzierungsangebot bei einer Bank oder einem Finanzdienstleister einholen. Dafür werden in der Regel Einkommensnachweise, Bonitätsprüfungen und weitere Unterlagen benötigt. Anschließend wird die Finanzierungszusage erteilt und der Kaufvertrag für die Immobilie unterzeichnet. Danach erfolgt die Auszahlung des Darlehens und die Eintragung der Grundschuld im Grundbuch. Die monatlichen Ratenzahlungen beginnen und die Immobilie dient als Sicherheit für das Darlehen. **
-
Wann wird eine Immobilienfinanzierung abgelehnt?
Eine Immobilienfinanzierung kann aus verschiedenen Gründen abgelehnt werden. Dazu gehören unter anderem eine unzureichende Bonität des Kreditnehmers, zu geringes Eigenkapital, eine unsichere Einkommenssituation oder eine bereits bestehende hohe Verschuldung. Auch die Immobilie selbst kann eine Rolle spielen, wenn sie beispielsweise in einem schlechten Zustand ist oder der Wert nicht den Anforderungen der Bank entspricht. Zudem können sich auch gesetzliche Vorgaben oder interne Richtlinien der Bank negativ auf die Genehmigung einer Immobilienfinanzierung auswirken. Letztendlich ist es wichtig, sich im Vorfeld gut zu informieren und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die Chancen auf eine erfolgreiche Finanzierung zu erhöhen. **
Ähnliche Suchbegriffe für Immobilienfinanzierung
-
Gossen Metrawatt Funktionstester AC Ladepunkte M525F ; GMC)Einleitung Der Gossen Metrawatt Funktionstester AC Ladepunkte M525F ist ein Prüfgerät zur Überprüfung von AC-Ladestationen. Eigenschaften • Automatischer Funktionstester für AC-Ladepunkte im Lademodus 3 \n• Simulation eines Elektrofahrzeugs mit Typ 2 Stecker und fest installiertem Kabel \n• Einfache Bedienung auch für elektrotechnische Laien \n• Vollständige Diagnose mit nur einem Tastendruck \n• Anzeige der Ergebnisse und Fehler im Klartext auf dem Display \n• Interner Speicher zur Speicherung aktueller Messwerte \n• Überprüfung von Fahrzeugzuständen, PWM-Signal, Kurzschluss zwischen CP und PE, Phasen und Drehfeld \n• Batteriebetriebenes, kompaktes Gerät, geeignet für den Außeneinsatz \n• USB-Schnittstelle zum Laden des Akkus \n• Automatischer Prüfablauf zur Zeit- und Kostenersparnis \n• Funktionelle Überprüfung ohne zusätzliche Geräte wie Multimeter oder Oszilloskop möglich Lieferumfang • 1 x PROFiTEST H+E EASY CHECK (M525F) \n• 1 x Ladekabel (Micro-USB-Stecker) \n• 1 x Bedienungsanleitung (M525F)2055,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Lastmanager XEM510 Reiheneinbaugerät bis 10 Ladepunkte)Einleitung Der Hager Lastmanager XEM510 ist ein Reiheneinbaugerät zur Steuerung von bis zu zehn Ladepunkten. Eigenschaften • Reiheneinbaugerät für bis zu 10 Ladepunkte \n• Unterstützt statisches und dynamisches Lastmanagement \n• Steuergerät zur Regelung und Konfiguration mehrerer Ladestationen \n• Speziell für Elektrofahrzeuge und Smart Charging entwickelt Lieferumfang • 1 x Lastmanager (XEM510)591,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hager Lastmanager XEM520 bis 20 Ladepunkte mit OCPP1.6JLastmanager für Ladestationen statisch/dynamisch mit OCPP1.6J für Backend.Der Lastmanager als Reiheneinbaugerät mit integrierter Software zur Montage auf DIN-Hutschiene ist das zentrale Steuergerät zum Regeln von mehreren Ladestationen und verhindert die Überlast des Netzanschlusses. Das Gerät kann als Direktmessung von Strömen pro Phase bis 63 A oder als Wandlermessung bis 2500 A verwendet werden. Der Lastmanager wird als statisches oder dynamisches Lastmanagement betrieben: - statisches Lastmanagement: die maximale verfügbare Leistung für die Ladestationen wird als fester Wert eingestellt - dynamisches Lastmanagement: die maximale verfügbare Leistung für die Ladestationen wird anhand der Gesamtverbrauch-Erfassung der elektrischen Anlage und der Absicherung des Netzanschlusses berechnet und den Ladestationen zur Verfügung gestellt. Anschluss: Leitungsanschluss L1-L2-L3 Ausgang und L1-L2-L3-N Eingang, 2 x RJ45 Schnittstellen LAN 1 und LAN 2, B(A) Modbus Anschluss (noch nicht freigeschaltet) und B(B) wird nicht verwendet. Funktionenanzeige: LED Anzeige für PWR Netzanzeige, APP Applikation/Anwendung, NET Netzwerk und BTN Reset Taste. System Funktionen: - Verwaltung und Nutzung für Benutzer-Freigabe (Authentifizierung über RFID Karten), Monitoring, nicht eichrechtskonforme oder eichrechtskonforme Abrechnung - Konfigurieren der Ladestationen direkt über den Lastmanager - Bildung und Verwaltung von Gruppen für ausgewählte Ladestationen - ermöglicht die Kommunikation aller Ladevorgänge an ein Backend-System. Hinweis: Je nach Ladestation-Typ werden die Daten der Ladestation über den Lastmanager direkt in einer Hager Cloud angezeigt oder über das Anwendungsprotokoll OCPP zum Backend an Drittanbieter bzw. über externe Backend-Systeme übertragen. Die ausgewählten Daten werden auf Smartphone, PC/Laptop, Hager Cloud oder Backend-Anbieter zur Verfügung gestellt.1159,77 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
ABL Konverter zu ABL Ladestationen CONFCABMit dem Configuration Cable können alle ABL-Ladestationen konfiguriert werden. Notwendig für die Konfiguration von Einzel-Ladestationen sowie Master-Slave-Systemen. Das Configuration Cable dient zur Verbindung des PCs mit einer beliebigen ABL-Ladestation.115,95 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wie lange sollte eine Immobilienfinanzierung laufen?
Wie lange eine Immobilienfinanzierung laufen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der monatlichen Rückzahlungsfähigkeit und den individuellen finanziellen Zielen. In der Regel werden Immobilienfinanzierungen über einen Zeitraum von 10 bis 30 Jahren abgeschlossen. Es ist wichtig, eine Laufzeit zu wählen, die es ermöglicht, die monatlichen Raten bequem zu bedienen, ohne die finanzielle Belastung zu groß werden zu lassen. Eine längere Laufzeit kann zu niedrigeren monatlichen Raten führen, aber auch zu höheren Gesamtkosten aufgrund der Zinsen. Es ist ratsam, sich von einem Finanzexperten beraten zu lassen, um die optimale Laufzeit für die Immobilienfinanzierung zu ermitteln. **
-
Was bedeutet Eigenleistung bei der Immobilienfinanzierung?
Was bedeutet Eigenleistung bei der Immobilienfinanzierung? Eigenleistung bezieht sich auf die finanzielle oder materielle Beteiligung des Kreditnehmers am Bau oder Kauf einer Immobilie. Dies kann bedeuten, dass der Kreditnehmer einen Teil des Kaufpreises aus eigenen Mitteln bezahlt oder durch handwerkliche Arbeiten am Bau oder Renovierung der Immobilie einen Teil der Kosten einspart. Eigenleistung kann dazu beitragen, die Gesamtkosten der Immobilienfinanzierung zu senken und die Eigenkapitalquote zu erhöhen. Es ist wichtig, dass die Eigenleistung im Voraus mit der Bank abgestimmt wird, um sicherzustellen, dass sie als Eigenkapital anerkannt wird. **
-
Wie können potenzielle Käufer eine Immobilienfinanzierung erhalten?
Potenzielle Käufer können eine Immobilienfinanzierung erhalten, indem sie ihre finanzielle Situation analysieren und ein Budget festlegen. Anschließend sollten sie verschiedene Angebote von Banken und Finanzinstituten vergleichen, um das beste Angebot zu finden. Nach der Auswahl eines geeigneten Kreditgebers können sie einen Antrag stellen und alle erforderlichen Unterlagen einreichen, um die Finanzierung zu erhalten. **
-
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung?
Welche Unterlagen benötigt die Bank für eine Immobilienfinanzierung? Für eine Immobilienfinanzierung benötigt die Bank in der Regel Unterlagen wie Einkommensnachweise, Kontoauszüge, eine Selbstauskunft, eine Schufa-Auskunft sowie den Kaufvertrag oder die Bauunterlagen der Immobilie. Darüber hinaus werden oft auch eine Aufstellung der monatlichen Ausgaben, eine Schätzung des Immobilienwerts und gegebenenfalls weitere Sicherheiten wie Bürgschaften oder Lebensversicherungen verlangt. Es ist wichtig, alle erforderlichen Unterlagen vollständig und korrekt einzureichen, um den Finanzierungsprozess reibungslos und effizient zu gestalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.